
Pernahkah Anda merasa gaji bulan ini cepat sekali habis, padahal kalau ditelaah kembali, kebutuhan pokok sebenarnya masih bisa terpenuhi? Uang masuk setiap bulan, namun entah mengapa, sebelum pertengahan bulan saldo rekening sudah menipis drastis.
Kondisi seperti ini seringkali membuat seseorang merasa bahwa masalah utamanya adalah kurangnya penghasilan. Padahal, bisa jadi yang sesungguhnya perlu dibenahi adalah cara Anda mengatur pengeluaran, bukan besaran pendapatan.
Penting untuk dipahami, bukan berarti Anda harus memiliki penghasilan yang sangat besar agar bisa mengelola uang dengan baik. Terkadang, perubahan kecil dalam kebiasaan belanja sehari-hari justru dapat membuat kondisi keuangan terasa jauh lebih stabil dan berkelanjutan.
Jika Anda mulai mengenali beberapa tanda yang akan dibahas di bawah ini, mungkin ini adalah saat yang tepat untuk mengevaluasi kembali ke mana saja uang Anda sebenarnya pergi setiap bulan.
1. Sering Bingung Uang Habis Untuk Apa
Pernahkah Anda membuka aplikasi mobile banking dan terkejut melihat saldo yang tersisa? Padahal, Anda merasa baru beberapa kali berbelanja. Jika Anda tidak bisa menyebutkan ke mana saja uang mengalir selama seminggu terakhir, masalahnya mungkin bukan sekadar jumlah penghasilan.
Pengeluaran yang tidak tercatat membuat uang terasa hilang begitu saja. Akibatnya, Anda kesulitan memahami pola belanja dan mengetahui ke mana uang Anda pergi.
Untuk mengatasi ini, cobalah untuk memulai kebiasaan mencatat semua pengeluaran Anda selama tujuh hari penuh. Jangan lupakan pengeluaran sekecil apapun, seperti biaya parkir, ongkos kirim paket, membeli kopi, camilan, atau bahkan biaya administrasi bank.
Jangan hanya berfokus pada transaksi besar saja, karena pengeluaran kecil inilah yang seringkali mengungkap kebiasaan boros yang selama ini luput dari perhatian Anda. Setelah seminggu, luangkan waktu untuk meninjau kembali catatan pengeluaran tersebut.
Kelompokkan mana yang termasuk kebutuhan primer yang memang harus dipenuhi, dan mana yang sebenarnya masih bisa dikurangi atau dihilangkan.
2. Kebiasaan Mengambil Uang dari Pos Lain
Apakah uang untuk makan Anda sering habis lebih awal? Akibatnya, Anda terpaksa mengambil dana dari pos transportasi. Begitu pula saat uang transportasi tidak mencukupi. Anda mungkin menggunakan tabungan atau dana untuk kebutuhan lain.
Kebiasaan memindahkan dana dari satu pos anggaran ke pos lainnya memang bisa menjadi solusi darurat untuk mengatasi masalah sesaat. Namun, jika kebiasaan ini terjadi setiap bulan, ini merupakan indikasi kuat bahwa sistem anggaran yang Anda buat belum berjalan sebagaimana mestinya.
Untuk memperbaiki ini, cobalah membuat beberapa pos anggaran yang lebih sederhana berdasarkan kebutuhan utama Anda. Contohnya, pos untuk makan, transportasi, pembayaran tagihan rutin, belanja kebutuhan rumah tangga, alokasi untuk hiburan, dan tentu saja, pos untuk tabungan.
Anda tidak perlu membuat sistem keuangan yang sangat rumit dengan puluhan kategori. Yang terpenting adalah setiap uang yang Anda keluarkan memiliki tujuan yang jelas, sehingga Anda dapat mengetahui secara pasti kapan Anda masih memiliki “jatah” untuk berbelanja dan kapan Anda harus berhenti.
3. Tergiur Promo Meski Tidak Benar-benar Dibutuhkan
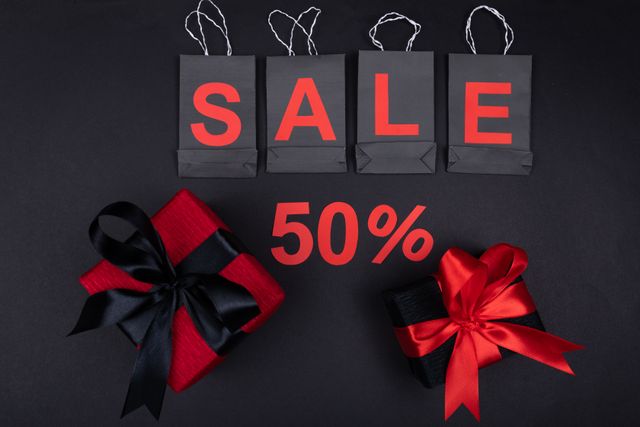
Harga diskon memang selalu menarik perhatian, membuat sebuah barang terlihat jauh lebih terjangkau. Namun, penting untuk diingat bahwa “murah” tidak selalu berarti “hemat”.
Jika Anda membeli sebuah barang seharga Rp100.000 hanya karena sedang ada diskon 50%, padahal barang tersebut sebenarnya tidak masuk dalam daftar kebutuhan Anda, uang yang keluar tetap saja Rp100.000. Selain itu, promo seringkali memicu Anda untuk membeli lebih banyak dari rencana awal, karena merasa sedang mendapatkan kesempatan langka yang sayang untuk dilewatkan.
Sebelum memutuskan untuk “checkout” atau menyelesaikan pembelian, coba beri jeda waktu beberapa menit. Tanyakan pada diri sendiri, apakah barang yang akan dibeli ini memang sudah masuk dalam daftar prioritas kebutuhan Anda?
Anda juga bisa menerapkan aturan sederhana, misalnya menunggu 24 jam untuk barang-barang yang sifatnya bukan kebutuhan mendesak. Jika setelah menunggu Anda masih merasa barang tersebut penting dan ada anggaran yang tersedia, barulah pertimbangkan untuk membelinya.
Pendekatan ini membantu mengurangi pembelian impulsif yang tidak perlu.
4. Selalu Kehabisan Uang Sebelum Akhir Bulan
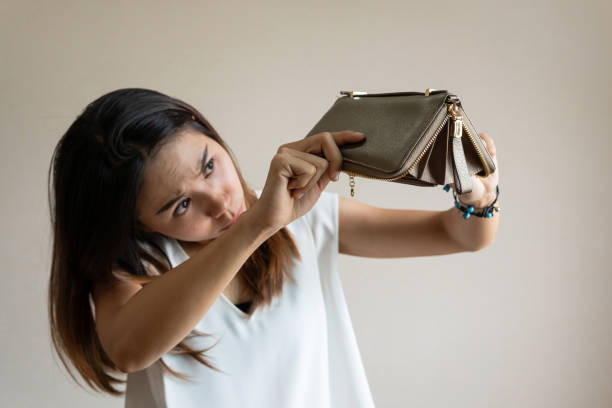
Ini mungkin adalah tanda yang paling mudah dikenali dari sebuah pengelolaan keuangan yang kurang baik. Baru memasuki minggu ketiga, Anda sudah mulai menghitung hari menuju gajian berikutnya. Anda berharap tidak ada pengeluaran mendadak hingga saat itu.
Jika kondisi ini terus berulang setiap bulan, masalahnya mungkin bukan sekadar jumlah penghasilan. Sebaliknya, cara Anda mengalokasikan uang sejak awal bulan juga perlu diperhatikan.
Ubah kebiasaan Anda dari pola “menghabiskan dulu baru melihat sisanya” menjadi “membagi uang terlebih dahulu baru menggunakannya sesuai jatah”. Begitu Anda menerima penghasilan, tentukan secara tegas berapa porsi yang akan digunakan untuk kebutuhan primer, berapa untuk tabungan, berapa untuk belanja, dan berapa untuk hiburan.
Setelah itu, Anda bisa membagi lebih lanjut dana belanja menjadi jatah mingguan. Hal ini akan membuat pengelolaan uang terasa lebih terkontrol dan mencegah Anda merasa seolah-olah memiliki seluruh dana penghasilan untuk dibelanjakan sekaligus dalam satu bulan.
Mengelola keuangan pribadi bukan berarti Anda harus hidup tanpa menikmati jajan sesekali, berhenti sepenuhnya dari aktivitas hiburan, atau selalu memilih opsi produk yang paling murah. Inti dari pengelolaan keuangan yang baik adalah memastikan setiap uang yang Anda keluarkan benar-benar sesuai dengan kebutuhan prioritas Anda.
Ketika pengeluaran Anda memiliki batas yang jelas, Anda tidak perlu lagi terus-menerus merasa bahwa gaji Anda selalu kurang setiap bulannya.
Sebelum terburu-buru menyimpulkan bahwa penghasilan Anda tidak mencukupi, luangkan waktu untuk meninjau kembali pola pengeluaran Anda selama satu bulan terakhir. Bisa jadi, ada beberapa kebiasaan kecil yang jika Anda kurangi, justru akan membuat keuangan Anda terasa lebih longgar dan nyaman.
Anda tidak perlu melakukan perubahan drastis dalam semalam. Cukup mulai dengan langkah sederhana, yaitu dengan mengetahui secara pasti ke mana saja uang Anda pergi, dan memberikan setiap kategori pengeluaran batas yang jelas.


Leave a Comment